In partnership with

Farol das Milhas   Farol das Milhas
ED 014

R$ 240 de seguro contra a anuidade do cartão

A apólice avulsa de 12 dias com 30 mil euros sai por R$ 240, e o seguro do cartão só liga se a passagem foi comprada com ele.

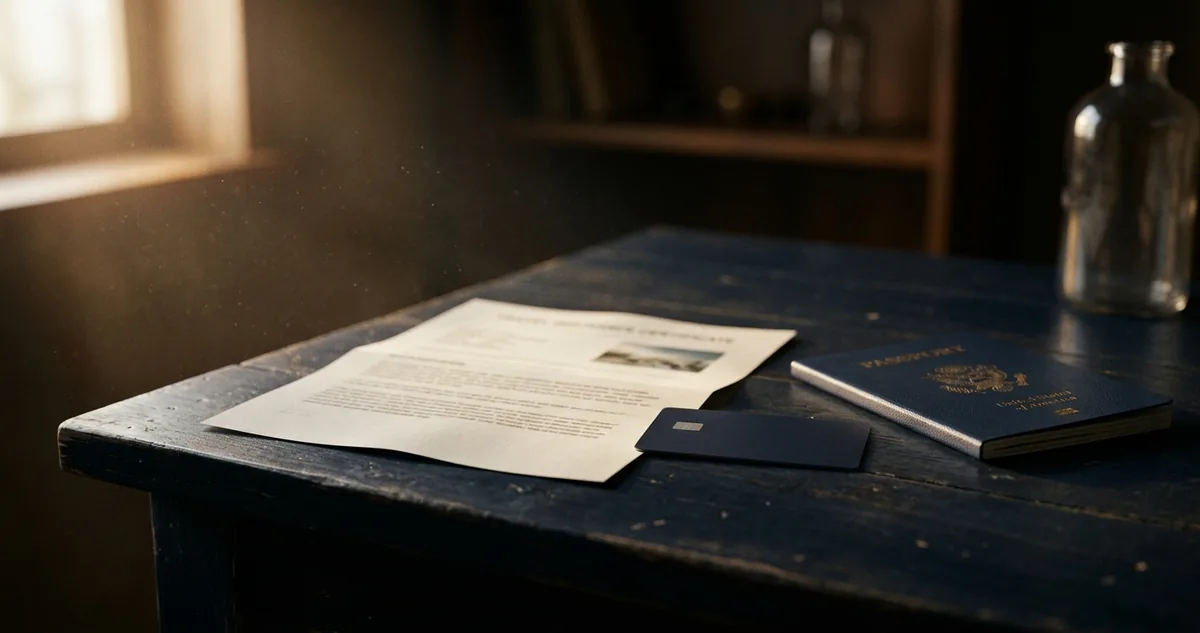
Apólice de seguro viagem impressa ao lado de um cartão de crédito e de um passaporte fechado sobre mesa escura, sem pessoas.

A apólice, o cartão e a conta do meio

▼
 

A página de benefícios do cartão tem uma linha que resolve a viagem inteira na cabeça de quem lê. Seguro viagem incluso, cobertura internacional, sem custo à parte.

A linha é verdadeira e é incompleta. Todo benefício de cartão mora dentro de um manual, e o manual carrega condições que a página de vendas não mostra.

A condição principal do seguro viagem de cartão não é sobre o destino nem sobre a duração. Ela é sobre como o bilhete foi pago.

A cobertura liga quando a passagem sai no próprio cartão e fica desligada quando a passagem veio de outro lugar. É uma chave binária, decidida no momento da emissão, meses antes de alguém precisar de atendimento.

Passagem emitida com pontos é o caso mais comum de chave desligada. Quem passou meses acumulando saldo pra emitir o bilhete costuma chegar no embarque sem o seguro que achava que tinha no bolso.

A conta da anuidade depende inteira dessa cláusula. Um cartão anual se justifica em parte pelo seguro embutido, e o seguro embutido vale zero justamente nas viagens em que a passagem saiu do programa de milhas.

Do outro lado do balcão existe um mercado avulso. Apólice de viagem se compra por período, com o valor de cobertura escolhido na hora, e o preço aparece antes de qualquer compromisso.

A régua que faz as duas pontas conversarem é o custo por dia de viagem coberto. Um número só, comparável entre a apólice avulsa e a fatia da anuidade que o benefício justifica.

Divida o preço da apólice pelos dias do período contratado e você tem o custo diário. Faça a mesma divisão com a anuidade e com os dias que ela realmente cobre no ano, e as duas viram a mesma unidade.

A régua também resolve o requisito de entrada da Europa, que não é opinião de conforto e sim um número escrito em tratado. O bloco Schengen exige cobertura médica mínima em euros pra liberar o visto e a imigração.

Uma viagem comum de doze dias, com a cobertura mínima que o destino exige, mostra a conta inteira em três linhas.

Continue lendo ↓


I  Ordem

O preço por dia de viagem coberto

A apólice avulsa de 12 dias com 30 mil euros de cobertura médica sai por R$ 240. É o produto padrão de qualquer corretora online pra quem viaja pra Europa e precisa cumprir a exigência do Tratado de Schengen.

A divisão que interessa tem uma operação só. Divida o preço da apólice pelos dias do período contratado.

R$ 240 divididos por 12 dias dão R$ 20 por dia de viagem coberto. Esse é o preço de mercado da proteção, comprada avulsa, sem vínculo com banco nenhum.

R$ 20 por dia sozinho não decide nada. Todo preço precisa de outro preço do lado oposto, e o outro preço está na fatura do cartão.

Um cartão que embute seguro viagem cobra anuidade. Numa faixa comum de mercado, R$ 600 por ano, parcelados ou cobrados de uma vez.

O denominador do cartão não são 365 dias. São os dias em que você está efetivamente em viagem internacional e com a cobertura ligada.

Duas viagens por ano de 12 dias dão 24 dias cobertos. R$ 600 divididos por 24 dias dão R$ 25 por dia de viagem coberto.

Os dois números medem a mesma coisa e não empatam:

•  Apólice avulsa, 12 dias com 30 mil euros: R$ 240
•  Custo por dia de viagem coberto na apólice: R$ 20
•  Anuidade de R$ 600 diluída em 24 dias de viagem: R$ 25 por dia
•  Passagem emitida com pontos, dias cobertos pelo cartão: zero

O cartão não é seguro barato, é seguro condicionado. Se a chave de pagamento não liga, a anuidade continua saindo da fatura e a cobertura não existe naquela viagem.

A quarta linha é a que muda a decisão. Quando o bilhete sai do programa de milhas, o denominador do cartão vira zero e o custo por dia coberto deixa de ser calculável.

Nesse cenário, os R$ 600 de anuidade seguem sendo pagos e a proteção da viagem tem que ser comprada de novo, avulsa, por mais R$ 240.

Existe um ponto de equilíbrio e ele é aritmético. Pra empatar com os R$ 20 por dia da apólice avulsa, a anuidade de R$ 600 precisaria cobrir 30 dias de viagem por ano, com todas as passagens compradas no próprio cartão.

Trinta dias fora do país por ano, sempre com bilhete pago em dinheiro, é um perfil de viajante específico e não é o de quem acumula pontos.

O que muda de viagem pra viagem não é a divisão, é o que o manual do cartão aceita como pagamento válido. E é ali que a conta desmorona antes de começar.


II  1

Onde a chave de pagamento liga e onde ela desliga

O manual de cada bandeira lista o que conta como compra da passagem, e a lista é mais estreita que a promessa da página de benefícios.

O caso limpo é o bilhete comprado à vista no cartão, ida e volta, no nome do titular. Nesse formato a cobertura liga sem discussão e o certificado é emitido pela seguradora parceira.

O caso cinza é a emissão com pontos que ainda cobra taxas de embarque em dinheiro. Parte das bandeiras aceita o pagamento das taxas no cartão como gatilho da cobertura, parte exige o bilhete inteiro.

A diferença entre as duas leituras é a viagem inteira protegida ou desprotegida, e ela está escrita numa frase só do regulamento.

O caso desligado é a passagem emitida integralmente com pontos, com taxas pagas em débito, em pix ou no cartão de outra pessoa. Nenhuma bandeira liga cobertura nesse arranjo.

Passado o teste do pagamento, vem o teste do valor. O teto que o cartão oferece precisa bater com o que o destino exige, e as duas grandezas costumam estar em moedas diferentes.

Schengen pede 30 mil euros de cobertura médica e hospitalar. Boa parte dos cartões intermediários oferece teto em dólar, e a conversão decide se o benefício cumpre a regra.

Os números do teste cabem em quatro linhas:

•  Cobertura mínima exigida pelo Tratado de Schengen: 30.000 euros
•  Teto médico comum de cartão intermediário: 30.000 dólares
•  Diferença entre as duas grandezas no câmbio atual: cerca de 15% a menos
•  Limite de dias por viagem no manual da maioria das bandeiras: 60

Cartão com teto em dólar entrega menos euros do que a regra pede, e o consulado avalia o número em euros. Recusa de visto por apólice insuficiente acontece por essa diferença de moeda, não por falta de seguro.

Três exclusões menores ainda mexem no resultado e aparecem quase sempre no mesmo parágrafo do manual.

A primeira é idade. Boa parte das apólices de cartão para de cobrir aos 75 anos, e o titular idoso descobre a exclusão na hora do sinistro.

A segunda é a natureza do atendimento. Apólice de cartão costuma trabalhar por reembolso, com o gasto adiantado pelo viajante e devolvido depois, enquanto apólice avulsa boa opera com atendimento direto e rede credenciada.

Adiantar 4 mil euros num hospital europeu e esperar noventa dias pelo reembolso é um problema de caixa que não aparece em nenhuma comparação de teto.

A terceira é o documento. Imigração e consulado pedem um certificado com nome, período e valor de cobertura, e nem todo cartão emite esse papel sem pedido formal com antecedência.

Com a chave de pagamento entendida, o teto convertido e as exclusões lidas, falta o que a divisão sozinha não enxerga. Quatro conferências mudam o número antes da compra da passagem.

Quem banca a edição de hoje

The market intelligence most desks are missing.

CEOs, politicians, regulators, and analysts talk for hours on podcasts every day.

Particle actively transcribes 125,000+ podcasts and turns them into structured data, available over REST API or MCP, searchable within minutes of airing.

Track a company or person by name, with each mention cited to the exact quote, speaker, and timestamp, or search for commentary on a thesis or sector with semantic search.

Particle is built by former Twitter and Tesla engineers, using an AI-native transcription pipeline that delivers high accuracy and extensive data enrichment.

O clique de apoio mantém a edição gratuita


III  2

Quatro conferências antes de emitir o bilhete

Antes das quatro, uma condição de tempo. Todas elas precisam ser feitas antes da emissão da passagem, não antes do embarque.

Depois que o bilhete sai com pontos, a chave de pagamento já está desligada e nenhuma ligação pra central reverte a condição. O momento da emissão é o único em que a decisão ainda existe.

Com o prazo respeitado, a divisão vira decisão. As quatro conferências abaixo mexem no numerador ou no denominador da conta.

1. Baixe a carta de condições da bandeira antes de emitir. O documento é público, tem entre 20 e 40 páginas, e a cláusula que interessa fica na seção de elegibilidade. Procure a frase que define o que conta como compra da passagem e veja se pagar só as taxas de embarque basta.

2. Converta o teto de cobertura pra euros no câmbio do dia. Se o cartão oferece 30 mil dólares e o destino exige 30 mil euros, a diferença de moeda derruba a exigência de Schengen. Complementar com uma apólice avulsa de teto menor costuma resolver por menos que a apólice cheia.

3. Peça o certificado de seguro emitido com nome e período. Sem o papel na mão, a cobertura pode existir no contrato e não servir pra liberar visto nem pra passar pela imigração. Bandeira costuma levar até dez dias úteis pra emitir, então o pedido não pode ficar pra véspera.

4. Meça a anuidade contra os dias que ela realmente cobre. Some os dias de viagem internacional do último ano em que a passagem saiu no próprio cartão. Se o total ficou abaixo de 30 dias, a anuidade está cobrando mais caro pelo mesmo produto que a corretora vende avulso.

O item 4 é o que mais derruba conta bem feita. O teto estava certo, o manual estava lido, e o que faltou foi olhar quantas viagens do ano realmente tiveram a chave ligada.

As quatro pedem dados que já estão no manual da bandeira e no extrato do cartão. Nenhuma delas pede opinião e nenhuma leva mais de vinte minutos.

Refaça a conta a cada ano. Anuidade, teto de cobertura e regra de pagamento válido mudam por bandeira e por revisão de contrato, e nenhuma dessas mudanças chega por aviso.

O teste inteiro cabe numa linha. Anote o preço da apólice avulsa, divida pelos dias da viagem, e compare com a anuidade dividida pelos dias que o cartão de fato cobre.

Guardar esse número resolve a decisão em segundos e resolve também os benefícios vizinhos, quando o mesmo cartão aparece vendendo sala vip, proteção de bagagem ou garantia estendida pelo mesmo valor anual.

Na nossa opinião: com apólice avulsa de 12 dias e 30 mil euros a R$ 240, o custo de mercado da proteção é R$ 20 por dia de viagem, e a anuidade só ganha dessa régua para quem passa mais de 30 dias por ano fora do país comprando todas as passagens no próprio cartão, o que raramente é o caso de quem emite bilhete com pontos.

"Quantos dias de viagem do seu último ano estavam realmente cobertos pelo cartão?"


Quiz da edição

Segundo a edição, a apólice avulsa de 12 dias com 30 mil euros de cobertura médica sai por R$ 240. Qual é o custo por dia de viagem coberto?

AR$ 40 por dia
BR$ 30 por dia
CR$ 20 por dia
DR$ 25 por dia

Veja o ranking de quem mais acerta →

 
Sua avaliação

Como foi a edição de hoje?

🛫🛫🛫🛫🛫  ótima 🛫🛫🛫🛫  boa 🛫🛫🛫  ok 🛫🛫  ruim 🛫  péssima
 
Recomendação de Newsletter
Fortaleza Interior

Fortaleza Interior

Todo dia, 05:05. Antes do mundo acordar, um princípio estoico e um exercício pra aplicar no dia.

Quero receber →

 
Sua jornada
🔥 {{streak_atual | 0}} recorde
{{streak_recorde | 0}}

dias de ofensiva!

sua patente

{{rank_simbolo | ◆}} {{rank_nome | Aprendiz}}


faltam {{xp_falta | 5}} de ouro pra {{rank_prox | próxima patente}}

{{edicoes_lidas | 1}}
edições
{{cliques | 0}}
cliques
{{avaliacoes_feitas | 0}}
avaliações
{{moedas | 0}} de ouro na carteira 🏪 loja e missões no hub
Continuar ofensiva
 
Amanhã nesta news


ED 016 · amanhã às 11:11

Acompanhante na sala VIP


Até a próxima semana. Boas decisões.

Farol das Milhas

FAROL DAS MILHAS

Suas milhas, na direção certa

💬 WhatsApp·📣 Anuncie·✍️ Newsletter