In partnership with

Farol das Milhas   Farol das Milhas
ED 064

Você escolhe as próximas edições: a votação está no fim desta edição.

{{subiu_orn | }} {{subiu_num | }} {{subiu_orn | }}

{{subiu_caps | }}

{{subiu_linha | }}

{{saudacao | Bom te ver por aqui.}} {{saudacao_nome | }}
              
{{ofensiva_curta | comece hoje}}
Ver ofensiva →

1.200 pontos no pai e 1.700 milhas no filho

O cartão credita quem paga e a companhia credita quem voa: a passagem de R$ 1.200 vira R$ 26 num CPF e R$ 37 no outro.

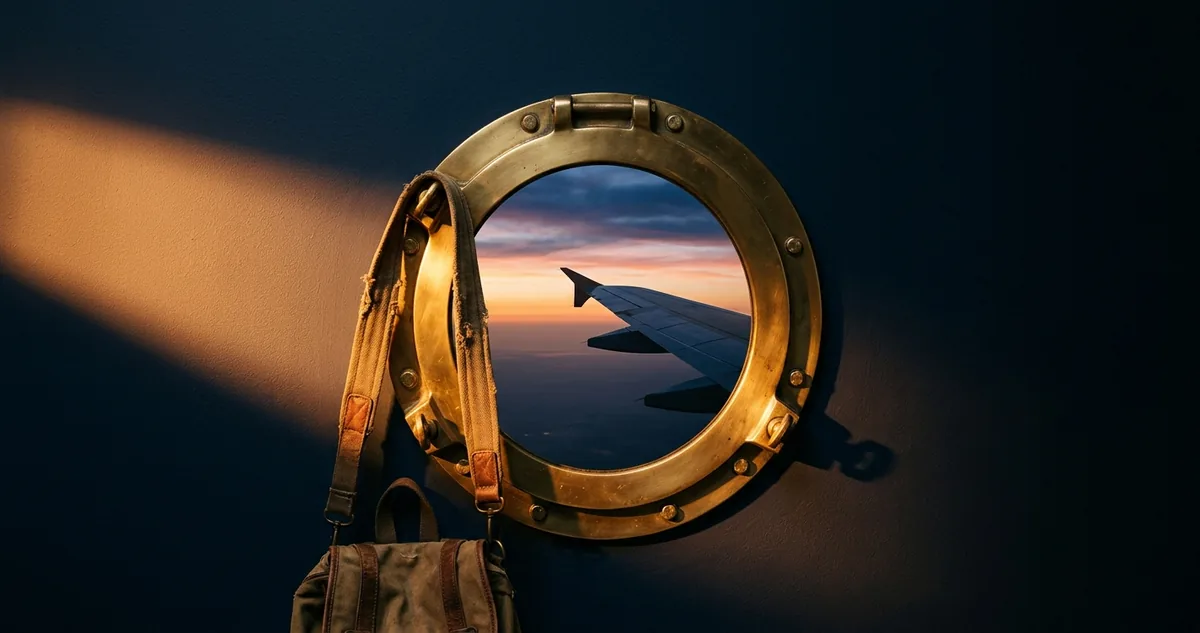
Cartão de crédito sobre a mesa ao lado de um cartão de embarque e de uma mochila jovem

Cartão do pai, cartão de embarque do filho

▼
 

A passagem de ida e volta de São Paulo a Recife saiu por R$ 1.200 no cartão do pai e devolveu R$ 26 em pontos no CPF dele e R$ 37 em milhas no CPF do filho (cotação do balcão, as plataformas que compram saldo de pontos, em 08/10/2026). A distância de R$ 11 entre as duas parcelas vem de duas tabelas: o banco paga pelo gasto no cartão, e a companhia aérea paga pela viagem.

Na fatura, a compra aparece como qualquer outra despesa. O cartão do exemplo pontua 1 por real, e os 1.200 pontos entram no programa do banco, no CPF do titular, porque o banco só enxerga quem pagou. Para ele, o destino da viagem e o passageiro escrito no bilhete não existem.

A companhia olha só para a poltrona. O programa de fidelidade dela credita as milhas do trecho no cadastro do passageiro que embarcou, identificado pelo CPF da reserva. Na tarifa comprada, ida e volta renderam 1.700 milhas ao filho, que nunca viu a fatura nem sabe qual cartão pagou a viagem.

Nenhum dos dois saldos sabe do outro. O pai fica com 1.200 pontos num banco, o filho com 1.700 milhas numa companhia, e cada pilha corre o próprio prazo de validade. Somados, os créditos devolvem cerca de 5% do preço da passagem; separados, viram duas sobras pequenas, cada uma longe de virar passagem.

Se o pai tivesse voado sozinho, os dois créditos acabariam no mesmo cadastro. Com a família dividida em pagador e passageiro, nenhum dos saldos chega perto das 5.000 milhas que o programa do exemplo cobra pelo trecho nacional mais barato.

A seção I mede quanto vale cada lado da compra, a seção II mostra as regras que separam os saldos, e a seção III põe três contas na próxima passagem da família.

Continue lendo ↓


Quem banca a edição de hoje

The Popcorn Brand Turning Heads and Raising Capital

What does it look like when a consumer brand starts to break out?

Popsmith generated $5.8M in revenue in 2025 and is projecting $9M in 2026, with more than 100,000 customers and $20M+ in lifetime sales.

The brand has already earned national recognition through Oprah’s Favorite Things and partnerships with Costco, Sur La Table, and Williams Sonoma, where Popsmith is rolling out nationwide this holiday season.

Now Popsmith is raising capital to accelerate its next stage of growth, and individual investors have the opportunity to become shareholders.

Patrocinadores mantêm a edição gratuita


I  A Conta do Ponto

R$ 26 no pagador, R$ 37 no passageiro

Com o milheiro a R$ 22 no balcão, os 1.200 pontos do pai valem R$ 26 e as 1.700 milhas do filho valem R$ 37. A conta segue a mesma receita nos dois saldos: divide-se por mil e multiplica-se pela cotação.

O milheiro (cada lote de mil pontos) muda de preço conforme o programa e o dia. Os pontos do banco só viram dinheiro depois de seguir para um programa de companhia, na proporção de 1 para 1 no cartão do exemplo, e o balcão, por consequência, cota as duas pilhas pela mesma tabela.

Medido contra a passagem, o retorno fica assim:

•  Pontos do cartão: 2,2% do preço

•  Milhas do voo: 3,1% do preço

•  Soma da compra: 5,3% do preço

A milha do voo rende mais por real gasto porque a companhia premia a tarifa e a distância, enquanto o cartão do exemplo paga um ponto fixo por real. No trecho São Paulo a Recife, a tabela da companhia deu ao filho 1,42 milha por real pago.

Os dois créditos vêm da mesma compra e não se atrapalham. O banco não desconta pontos porque o passageiro é outra pessoa, e a companhia não corta milhas porque o cartão tem outro titular. A passagem rende duas vezes, uma para cada CPF.

O problema aparece na hora de usar. No programa do exemplo, o trecho nacional mais barato custava 5.000 milhas em 08/10/2026. O filho tem 34% desse resgate; o pai, 24%.

Se o pai tivesse embarcado no lugar do filho, os 1.200 pontos e as 1.700 milhas somariam 2.900 no cadastro dele, 58% do mesmo resgate. Em reais, a soma daria R$ 63,80, idêntica à dos dois saldos separados.

O total não muda; muda a utilidade. Um saldo de 2.900 está a 2.100 de uma passagem, e dois saldos separados estão a 3.300 e a 3.800.

Saldo pequeno também vende pior. As plataformas do exemplo compravam lotes a partir de 10.000 milhas, e nem o pai nem o filho conseguem vender o que ganharam nesta viagem. Os R$ 26 e os R$ 37 existem no papel, presos até que cada pilha cresça.

O tempo pesa contra os dois saldos. Cada mês parado é um mês a menos no prazo de validade, sem nenhum ponto novo entrando. Enquanto a pilha espera para crescer, a cotação do balcão oscila sem consultar ninguém.

Cada programa tem regra própria para receber crédito, para soltar saldo e para deixá-lo vencer. A seção II mostra as regras que mantêm as duas pilhas separadas e o prazo de cada uma.


II  A Letra Miúda

O CPF do bilhete decide as milhas

A companhia credita as milhas no CPF que está no bilhete, e o banco credita os pontos no CPF do titular do cartão. Nos dois programas do exemplo, ninguém escolhe outro destino para o crédito na hora da compra.

Para as milhas caírem, o filho precisa de cadastro no programa da companhia antes do embarque, com o número de fidelidade informado na reserva. Sem cadastro, o crédito fica à espera: o programa do exemplo aceita pedir as milhas de um voo já feito em até 6 meses, com o cartão de embarque e o código da reserva.

Menor de idade também acumula. O programa do exemplo aceita cadastro a partir dos 2 anos, feito pelo responsável, e as milhas ficam no CPF da criança.

O cartão adicional não muda o destino. Se o filho tivesse um adicional do cartão do pai e pagasse a passagem com ele, os 1.200 pontos iriam igualmente para o titular, porque a fatura é uma só e o programa do banco tem um único dono.

A saída do banco anda em lotes. No cartão do exemplo, os pontos seguem para a companhia em múltiplos de 1.000, com mínimo de 1.000 por pedido. Dos 1.200 do pai, 1.000 podem sair e 200 ficam parados no banco.

Cada pilha tem seu relógio. Os pontos do cartão do exemplo vencem 24 meses após o crédito na fatura; as milhas da companhia vencem 36 meses após o voo. Um saldo pequeno esquecido some calado nos dois programas.

A categoria do cartão mexe nos pontos. O cartão do exemplo dá 1 ponto por real na versão de entrada e 2,5 na versão mais alta. Na mesma compra, o titular da versão alta faria 3.000 pontos, R$ 66 com o milheiro a R$ 22.

A tarifa mexe nas milhas. A companhia do exemplo credita mais na tarifa flexível e menos na promocional; a passagem comprada pelo pai era a intermediária, e por ela vieram as 1.700.

Antes de pagar, quatro checagens:

•  Passageiro: cadastro no programa

•  Reserva: número de fidelidade

•  Cartão: pontos por real

•  Saldos: data de validade

As quatro checagens cabem na tela da reserva e na fatura do mês. Com as respostas, a família sabe onde cada crédito vai cair e quanto tempo ele dura.


Quem banca a edição de hoje

Your Next Side Hustle is Already on This List

Ready to stop scrolling job boards and start building something of your own?

The Hustle's free "Side Hustle Ideas Database" uncovers 100 unconventional, actually-actionable ways to earn on the side.

Inside you'll find:

A curated list of 100 real side hustle ideas spanning e-commerce, services, content, and weird corners of the internet most people never think to look

Opportunities at every level, whether you have 5 hours a week or 50, zero capital or a small runway

Offbeat, under-the-radar ideas you won't find in generic "how to make money" listicles

Subscribe for free today and get instant access. Your next income stream is one click away.

Patrocinadores mantêm a edição gratuita


III  Três Contas Antes

A conta antes de passar o cartão

“Cuidado com as pequenas despesas; um pequeno vazamento afunda um grande navio”, escreveu Benjamin Franklin em O Caminho para a Riqueza (The Way to Wealth), de 1758. Saldos de 1.200 e 1.700 vazam desse tamanho quando ninguém os soma.

Três contas resolvem a passagem da família antes da compra, com o preço na tela e o milheiro do dia.

1. Conte os pontos do pagador. Preço vezes pontos por real, dividido por mil, vezes o milheiro. R$ 1.200 a 1 ponto por real dão 1,2 milheiro, ou R$ 26.

2. Conte as milhas do passageiro. A tela de compra da companhia do exemplo mostra as milhas previstas antes do pagamento. Aqui, 1.700 milhas, ou R$ 37.

3. Meça cada saldo contra o resgate. Some o que o pagador e o passageiro já têm em cada programa e compare com as 5.000 milhas do trecho nacional mais barato.

O passo 3 muda a decisão quando um dos saldos está perto do mínimo. Um filho com 3.500 milhas guardadas chega a 5.200 com este voo e ganha um trecho inteiro sem pagar nada além da taxa de embarque; um pai com 900 pontos no banco sobe a 2.100 e libera dois lotes de 1.000.

A família que viaja junta pode concentrar o pagamento num cartão só. Quatro passagens de R$ 1.200 rendem 4.800 pontos ao titular, R$ 106 com o milheiro a R$ 22, e cada passageiro leva as próprias milhas do voo.

Quem tem cartão de categoria alta deve pagar a passagem da família por ele. O passageiro recebe as milhas do voo seja qual for o cartão, e o pagador escolhido soma a maior pontuação disponível na casa.

A compra parcelada não muda a conta. O banco do exemplo credita os pontos de cada parcela na fatura em que ela cai, e os 1.200 chegam completos na décima fatura; as milhas do voo caem de uma vez, poucos dias depois do embarque.

Na nossa opinião: pague no cartão que mais pontua, cadastre cada passageiro antes do embarque e anote a validade dos dois saldos na data da compra.

A passagem de R$ 1.200 fecha em R$ 63,80 de volta, com R$ 26,40 em pontos no CPF do pai e R$ 37,40 em milhas no CPF do filho, com o milheiro cotado a R$ 22 (cotação de 08/10/2026).

“Em qual CPF caíram as milhas da última passagem que você pagou?”


Quiz da edição

No exemplo da edição, depois de quantos meses os pontos do cartão vencem, contados a partir do crédito na fatura?

A12 meses
B24 meses
C36 meses
D48 meses

Veja o ranking de quem mais acerta →

 
Sua avaliação

Como foi a edição de hoje?

🛫🛫🛫🛫🛫  ótima 🛫🛫🛫🛫  boa 🛫🛫🛫  ok 🛫🛫  ruim 🛫  péssima
 
Escolha a edição de quinta

Qual edição você quer ver?

1 toque vota. A mais votada sai na quinta, 15/10.

Voto aberto até 13/10, 15h30

A Taxa da companhia parceira →
B Tarifa promocional →
C Cartão da companhia aérea →
D Parada na conexão →
 
Recomendação de Newsletter
Versículo do Dia

Versículo do Dia

Todo dia, 05:05. Um versículo, o contexto que 2.000 anos de distância esconderam e o que muda quando você entende.

Quero receber →

 
Sua ofensiva
🔥 {{streak_atual | 0}} {{streak_titulo | Comece sua ofensiva hoje}} recorde {{streak_recorde | 0}}
Seus últimos 6 dias e hoje
{{ouro_linha | Cada edição vale 10 de ouro: voto, quiz e clique.}}

missão de hoje

📨 Mandar seu link pra 1 pessoa (1x por dia) +10
WhatsApp   Copiar link

Confirmou? +100 de ouro: entra no seu ouro à noite.

{{streak_cta | Começar minha ofensiva}}
{{rank_simbolo | Ⅰ}} {{rank_nome | Aprendiz}} · {{moedas | 0}} de ouro · loja e missões →


Até a próxima semana. Boas decisões.

Farol das Milhas

FAROL DAS MILHAS

Suas milhas, na direção certa

💬 WhatsApp · 📣 Anuncie · ✍️ Newsletter